Češi milují nemovitosti a vaši klienti nejsou výjimkou. Cihla pro ně představuje nejvyšší formu jistoty. Když se ale blíží padesátka a na účtu mají volný kapitál, přichází na schůzkách zásadní otázka: Je nákup investičního bytu na pronájem nejlepší cestou, jak se zajistit na stáří? Nebo dokáže moderní diverzifikované portfolio nabídnout jejich penězům víc klidu i vyšší výnos?
Podívejme se na reálná čísla přes optiku modelových simulací na dvacetiletém horizontu, abyste získali neprůstřelné argumenty pro svou praxi.¨
Seznamte se s Petrem: 20 let do důchodu
Představme si typického klienta Petra (45 let). Na účtu má 3 000 000 Kč, které kvůli inflaci ztrácejí hodnotu. Státní důchod mu životní úroveň neudrží, proto s vámi hledá řešení na příštích 20 let.
Uvažuje o bytu 2+kk za 5 500 000 Kč. Plán je jasný: použít 3 miliony jako zálohu, vzít si hypotéku na 2,5 milionu (splatnost 15 let) a byt pronajímat za 18 000 Kč měsíčně. V důchodu pak chce mít příjem z nájmu.
Proti tomu postavte druhou variantu: investovat stejný počáteční kapitál navýšený o kupní náklady (celkem 3 110 000 Kč) do vyváženého portfolia (akcie, dluhopisy, zlato, komodity). Strategie portfolia zrcadlí peněžní toky bytu – prvních 15 let klient do portfolia doposílá peníze (jako doplatky na hypotéku a údržbu) a posledních 5 let čerpá pravidelnou rentu.
Co říkají data a simulace Monte Carlo?
Kalkulačka od investiční platformy Edward používá simulaci Monte Carlo s 20 000 scénáři, která zohledňuje náhodné výkyvy trhů a nemovitostí s volatilitou 10 %.
Na 20letém horizontu vychází finanční portfolio lepší – vyhrává v 60 % simulací. Střední hodnota (medián) čistého majetku na konci vypadá takto:
- Diverzifikované portfolio: 8,8 milionu Kč
- Investiční byt: 8,4 milionu Kč
V polovině případů mělo portfolio hodnotu 6,3 až 12,3 mil. Kč, byt skončil v rozmezí 6,2 až 11,4 mil. Kč. Proč byt zaostává? V prvních letech je cash-flow negativní – splátka hypotéky a údržba (25 % z nájmu) převyšují nájemné, Petr doplácí ze svého. Po splacení hypotéky v 15. roce nájem teče do kapsy, ale hodnota bytu roste jen tempem trhu (3 % nominálně). Naproti tomu portfolio roste tempem 6 %. Roční výnosnost bytu (IRR) se nejčastěji pohybuje mezi 4,8 % a 6,2 % s mediánem 5,6 %.

Graf nám ukazuje vývoj čisté hodnoty obou investic. Žlutá křivka (investiční byt) zahrnuje tržní hodnotu bytu minus zůstatek hypotéky a náklady na prodej. Modrá křivka je hodnota investičního portfolia.
Svět za hranicemi tabulek: Nefinanční faktory
Správné rozhodnutí silně závisí na nefinančních faktorech: kolik času chce klient investici věnovat, jakou potřebuje likviditu a jak důležitá je diverzifikace.
- Čas a starosti: Investiční byt není pasivní příjem. Klient bude řešit hledání nájemníků, opravy, komunikaci s SVJ a daně. Portfolio vyžaduje pouze nastavení trvalého příkazu.
- Likvidita: Finanční aktiva z portfolia prodáte za den. Byt se prodává týdny až měsíce, což v nečekané krizi omezuje flexibilitu.
- Diverzifikace: S bytem sázíte vše na jednu kartu (jedna nemovitost v jedné lokalitě). Globální portfolio obsahuje tisíce firem, což riziko efektivně rozkládá.
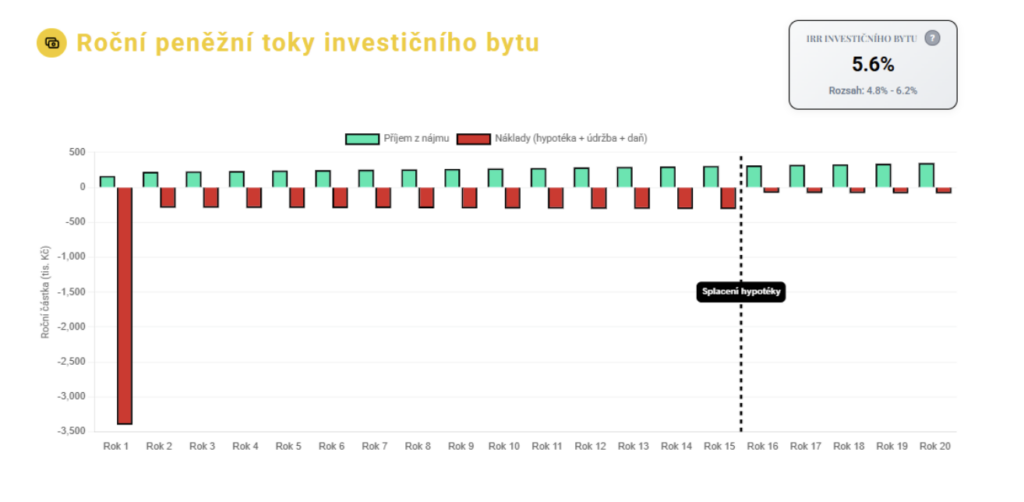
Graf ukazuje realitu majitele investičního bytu. Zelené sloupce jsou příjmy z nájmu, červené náklady (splátka + údržba).
Vyzkoušejte si svůj vlastní scénář
Každý případ je jedinečný. Chcete získat argumenty podložené tvrdými daty? Na našem webu najdete specializované nemovitostní kalkulačky, které modelují různé životní situace ve třech verzích:
- Koupit nebo pronajmout? Porovnejte finanční dopad vlastního bydlení versus nájmu s investováním.
- Investiční byt nebo portfolio? Porovnejte výnosnost investičního bytu s investicí do portfolia.
- Nájem z bytu nebo Renta z portfolia? Porovnejte pravidelný příjem z investičního bytu s rentou z portfolia.
Zadejte parametry svých klientů a ukažte jim, jak přesně vychází jejich rozhodnutí.
Poradenský oříšek je v psychologii
Znamená to, že jsou nemovitosti špatnou volbou? Vůbec ne. Pro řadu lidí je byt hmatatelnou jistotou, která nepodléhá výkyvům cen na displeji. Hypotéka navíc funguje jako skvělé nucené spoření. Na horizontu 50 let se situace vyrovnává a v 54 % případů vítězí byt.
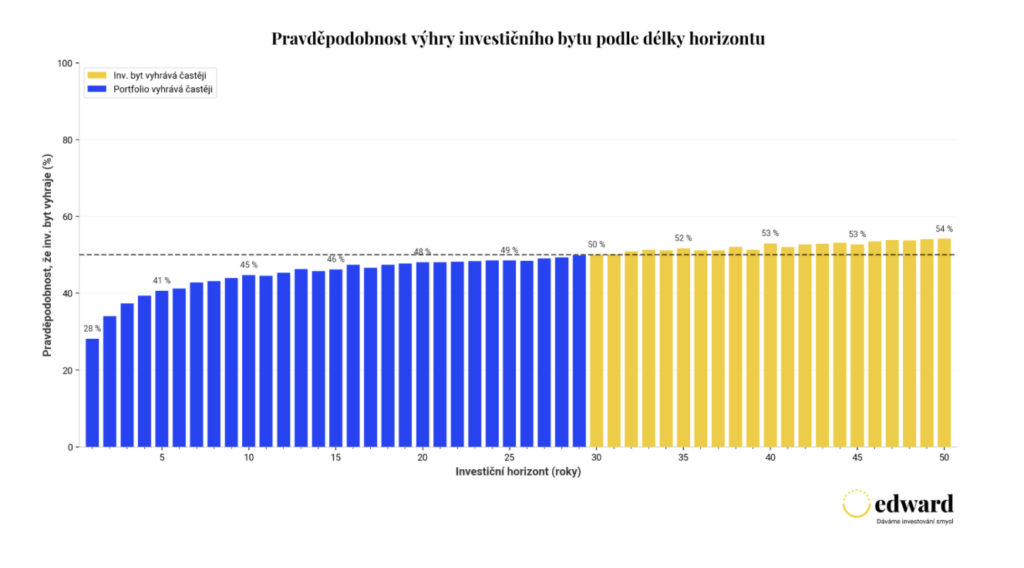
Následující graf ukazuje, v kolika procentech simulací vyšla lépe koupě bytu a v kolika nájem + investování, podle délky horizontu (až 50 let). Modré sloupce znamenají častější výhru nájmu, žluté častější výhru koupě.
Právní disclaimer: Obsah tohoto článku má pouze informativní charakter a nepředstavuje investiční poradenství podle zákona č. 256/2004 Sb. Minulá výnosnost investic není zárukou budoucích výsledků. Investování na trhu je spojeno s rizikem kolísání hodnoty a ztráty investované částky. Modelové simulace Monte Carlo jsou teoretickým odhadem pravděpodobného vývoje a budoucí realita se může lišit.